



مارتینگل چیست؟ آموزش کامل استراتژی مارتینگل در فارکس، مزایا و معایب آن
در بازارهای مالی، مدیریت سرمایه یکی از مهمترین عوامل تعیینکننده موفقیت یا شکست معاملهگران است. بسیاری از تریدرها برای جبران معاملات زیانده به سراغ روشهایی میروند که امکان بازگشت سریعتر به سود را فراهم کنند. استراتژی مارتینگل (Martingale Strategy) یکی از شناختهشدهترین این روشهاست که بر افزایش حجم معاملات پس از هر زیان استوار است.
منطق مارتینگل در نگاه اول ساده و حتی جذاب به نظر میرسد: پس از هر معامله ناموفق، حجم معامله بعدی افزایش مییابد تا یک معامله سودآور بتواند زیانهای قبلی را جبران کند. اما پشت این ساختار ساده، مجموعهای از ریسکهای مالی و احتمالاتی قرار دارد که نادیده گرفتن آنها میتواند به از دست رفتن بخش بزرگی از سرمایه منجر شود.
در این مقاله از بروکرفارسی، استراتژی مارتینگل در فارکس را از منظر ریاضی و کاربردی بررسی میکنیم، نحوه محاسبه حجم معاملات را توضیح میدهیم و به این پرسش پاسخ میدهیم که آیا مارتینگل میتواند روشی پایدار برای مدیریت سرمایه باشد یا خیر.
استراتژی مارتینگل چیست؟
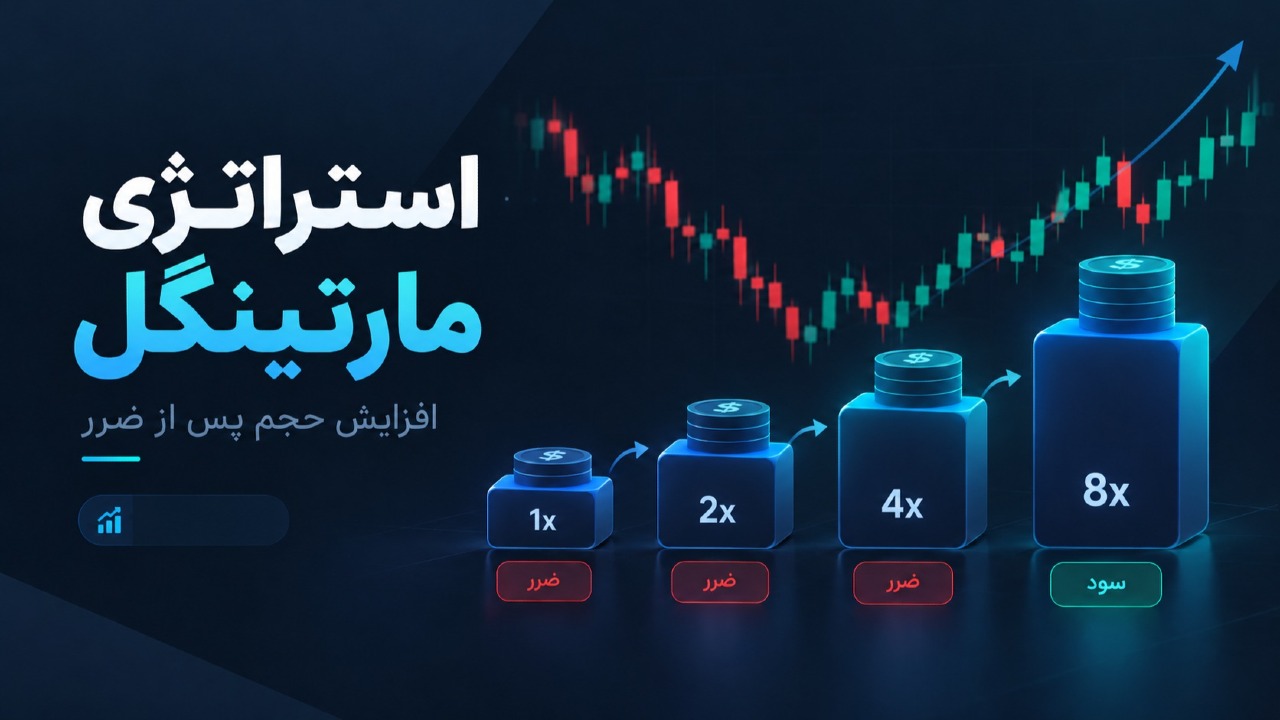
مارتینگل یک سیستم مدیریت حجم معاملات (Position Sizing) است که در شکل کلاسیک آن، معاملهگر پس از هر معامله زیانده، حجم معامله بعدی را دو برابر میکند. این فرایند تا زمانی ادامه پیدا میکند که یک معامله با سود بسته شود؛ سپس حجم معامله به مقدار اولیه بازمیگردد.
هدف اصلی این استراتژی، جبران زیانهای انباشتهشده از طریق یک معامله سودآور است.
برای مثال، فرض کنید معاملهگری فعالیت خود را با حجم ۰.۰۱ لات آغاز کند. اگر معامله اول با زیان بسته شود، معامله دوم را با حجم ۰.۰۲ لات باز میکند. در صورت تکرار زیان، حجم معامله سوم به ۰.۰۴ لات افزایش مییابد و این روند ادامه پیدا میکند.
در مدل نظری، چنانچه نسبت سود به زیان هر معامله یکسان و برابر با ۱ به ۱ باشد، نخستین معامله موفق میتواند تمام زیانهای قبلی را جبران کرده و سودی معادل سود معامله اولیه ایجاد کند.
با این حال، مارتینگل یک استراتژی برای پیشبینی جهت حرکت قیمت نیست؛ بلکه روشی برای تغییر حجم معاملات بر اساس نتایج قبلی است. این تفاوت اهمیت زیادی دارد، زیرا افزایش حجم معامله بهتنهایی احتمال موفقیت تحلیل را افزایش نمیدهد.
تاریخچه استراتژی مارتینگل
ریشه مارتینگل به بازیهای مبتنی بر احتمال و شرطبندی در اروپای قرن هجدهم بازمیگردد. در این روش، بازیکنان پس از هر شکست، مبلغ شرط بعدی را افزایش میدادند تا با یک پیروزی، مجموع زیانهای قبلی را جبران کنند.
با گسترش دانش احتمال و توسعه ابزارهای معاملاتی، این مفهوم به بازارهای مالی نیز راه پیدا کرد.
در معاملات فارکس، مارتینگل از یک سیستم شرطبندی ساده به روشی برای مدیریت حجم معاملات تبدیل شد و بعدها در برخی رباتهای معاملاتی، سیستمهای گرید و استراتژیهای میانگینگیری به کار رفت.
با وجود این تحول، مسئله بنیادی آن تغییر نکرده است: سرمایه معاملهگر محدود است، اما حجم موردنیاز برای ادامه مارتینگل میتواند بهصورت تصاعدی افزایش یابد.
استراتژی مارتینگل در فارکس چگونه کار میکند؟
برای درک نحوه عملکرد مارتینگل در بازار فارکس، یک سناریوی فرضی را بررسی میکنیم.
تصور کنید معاملهگری با سرمایه اولیه ۱۰۰۰ دلار فعالیت میکند و شرایط زیر را برای معاملات خود در نظر گرفته است:
- جفتارز معاملاتی: EUR/USD
- حجم اولیه: ۰.۰۱ لات
- حد ضرر: ۱۰۰ پیپ
- حد سود: ۱۰۰ پیپ
- نسبت ریسک به ریوارد: ۱ به ۱
- ضریب افزایش حجم پس از زیان: ۲
در این مثال، زیان یا سود معامله اولیه تقریباً ۱۰ دلار است. برای سادهسازی محاسبات، هزینههای معاملاتی مانند اسپرد، کمیسیون و لغزش قیمت لحاظ نشدهاند.
جدول محاسبه مارتینگل در فارکس
| مرحله | حجم معامله | زیان احتمالی معامله | مجموع زیان در صورت شکست |
|---|---|---|---|
| اول | ۰.۰۱ لات | ۱۰ دلار | ۱۰ دلار |
| دوم | ۰.۰۲ لات | ۲۰ دلار | ۳۰ دلار |
| سوم | ۰.۰۴ لات | ۴۰ دلار | ۷۰ دلار |
| چهارم | ۰.۰۸ لات | ۸۰ دلار | ۱۵۰ دلار |
| پنجم | ۰.۱۶ لات | ۱۶۰ دلار | ۳۱۰ دلار |
| ششم | ۰.۳۲ لات | ۳۲۰ دلار | ۶۳۰ دلار |
| هفتم | ۰.۶۴ لات | ۶۴۰ دلار | ۱۲۷۰ دلار |
همانطور که جدول نشان میدهد، تنها شش معامله زیانده متوالی میتواند ۶۳۰ دلار از سرمایه اولیه ۱۰۰۰ دلاری معاملهگر را از بین ببرد.
در چنین شرایطی، معامله هفتم با ریسک اسمی ۶۴۰ دلار همراه خواهد بود؛ رقمی که حتی از موجودی باقیمانده حساب بیشتر است.
البته در معاملات واقعی، محدودیت مارجین و شرایط بروکر ممکن است بسیار زودتر مانع ادامه این فرایند شوند.
چرا مارتینگل در ابتدا سودآور به نظر میرسد؟
فرض کنید سه معامله اول با زیان بسته شده و معامله چهارم به حد سود برسد.
نتیجه معاملات به این صورت خواهد بود:
-
معامله اول: ۱۰ دلار زیان
-
معامله دوم: ۲۰ دلار زیان
-
معامله سوم: ۴۰ دلار زیان
-
معامله چهارم: ۸۰ دلار سود
در نهایت، مجموع سود و زیان برابر با مثبت ۱۰ دلار خواهد بود.
این ویژگی باعث میشود مارتینگل در بسیاری از دورههای کوتاهمدت، عملکرد ظاهراً مثبتی نشان دهد. مسئله اصلی زمانی آشکار میشود که تعداد معاملات زیانده متوالی از ظرفیت سرمایه معاملهگر فراتر برود.
فرمول مارتینگل و نحوه محاسبه حجم معاملات
در مدل کلاسیک، حجم هر معامله بر اساس فرمول زیر تعیین میشود:
حجم معامله بعدی = حجم اولیه × ۲ به توان تعداد زیانهای متوالی
نکته مهم این است که این روابط تنها افزایش حجم و زیان تحققیافته در مدل ترتیبی را توصیف میکنند. در معاملات واقعی، ارزش هر پیپ، فاصله حد ضرر، هزینههای اجرای سفارش و الزامات مارجین باید جداگانه محاسبه شوند.
مهمترین خطرات استراتژی مارتینگل در فارکس
مارتینگل به دلیل قابلیت جبران زیانهای متوالی، ممکن است در کوتاهمدت احساس کنترل بر معاملات را ایجاد کند. با این حال، ساختار این روش با چند ریسک اساسی همراه است.
۱. افزایش تصاعدی حجم معاملات
بزرگترین ضعف مارتینگل، رشد نمایی حجم معاملات است.
در یک سیستم با ضریب دو، حجم پس از پنج زیان متوالی به ۳۲ برابر حجم اولیه میرسد و پس از ده زیان متوالی، معامله بعدی ۱۰۲۴ برابر حجم نخست خواهد بود.
این رشد با افزایش خطی سرمایه قابل پشتیبانی نیست. بنابراین حتی معاملهگرانی که حساب نسبتاً بزرگی دارند نیز ممکن است پس از یک دوره زیان متوالی با محدودیت نقدینگی مواجه شوند.
۲. افزایش احتمال کال مارجین و استاپ اوت
در معاملات فارکس، بروکر برای باز نگه داشتن موقعیتهای اهرمی، سطح مشخصی از مارجین را در حساب معاملهگر الزامی میکند.
افزایش مداوم حجم معاملات میتواند مارجین مصرفشده را بهشدت افزایش دهد و مارجین آزاد را کاهش دهد.
اگر سطح مارجین حساب از حد تعیینشده توسط بروکر پایینتر برود، ممکن است هشدار مارجین صادر شود یا سیستم بر اساس مقررات حساب، بخشی از معاملات را بهصورت خودکار ببندد.
این مسئله بهخصوص زمانی خطرناکتر میشود که معاملهگر چند موقعیت زیانده را همزمان باز نگه داشته باشد.
۳. احتمال وقوع زیانهای متوالی
یکی از اشتباهات رایج در استفاده از مارتینگل، این تصور است که پس از چند شکست متوالی، احتمال پیروزی معامله بعدی افزایش پیدا میکند.
این برداشت با مفهوم «مغالطه قمارباز» یا Gambler's Fallacy ارتباط دارد.
اگر فرض کنیم احتمال برد و باخت معاملات مستقل و هرکدام ۵۰ درصد باشد، احتمال وقوع شش باخت متوالی در یک دنباله مشخص برابر است با:(0.5)^6=1.5625%
شاید این احتمال کوچک به نظر برسد، اما در تعداد زیادی معامله، فرصتهای بیشتری برای شکلگیری چنین دنبالههایی ایجاد میشود.
مهمتر اینکه پس از پنج باخت، احتمال برد معامله ششم در همین مدل همچنان ۵۰ درصد است.
بنابراین صرف وقوع چند زیان متوالی، هیچ تضمینی برای موفقیت معامله بعدی ایجاد نمیکند.
۴. تأثیر لوریج یا اهرم معاملاتی
لوریج به معاملهگر اجازه میدهد با سرمایهای محدود، موقعیتهای معاملاتی بزرگتری ایجاد کند.
هنگامی که افزایش حجم ناشی از مارتینگل با اهرم بالا ترکیب شود، میزان حساسیت حساب به نوسانات قیمت افزایش پیدا میکند.
در نتیجه، حتی حرکت نسبتاً کوچک بازار برخلاف موقعیت معاملهگر میتواند زیان قابل توجهی ایجاد کند.
به همین دلیل، نهادهای نظارتی مانند کمیسیون معاملات آتی کالای آمریکا (CFTC) نسبت به خطرات معاملات اهرمی و احتمال از دست رفتن سرمایه هشدار دادهاند.
۵. هزینههای معاملاتی پنهان
مدل ریاضی مارتینگل معمولاً بر پایه معاملات بدون هزینه توضیح داده میشود؛ در حالی که معاملات واقعی با هزینههایی مانند اسپرد، کمیسیون و در برخی موارد سوآپ همراه هستند.
افزایش حجم معاملات به معنای افزایش هزینه دلاری اجرای سفارشها نیز خواهد بود.
در نتیجه، حتی اگر معاملهگر پس از چند زیان متوالی یک معامله موفق ثبت کند، ممکن است سود نهایی برای جبران تمام هزینهها کافی نباشد.
۶. فشار روانی و تصمیمگیری احساسی
مارتینگل تنها یک مسئله ریاضی نیست؛ بلکه از نظر روانشناسی معاملهگری نیز چالشبرانگیز است.
معاملهگری که چند زیان متوالی را تجربه کرده، برای جبران خسارت مجبور است در مرحله بعدی ریسک بزرگتری بپذیرد.
این وضعیت میتواند ترس از دست دادن سرمایه، تمایل به انتقام از بازار و وابستگی بیش از حد به بازگشت قیمت را تشدید کند.
در چنین شرایطی، یک سیستم معاملاتی که ظاهراً بر اساس قواعد مشخص طراحی شده، ممکن است به ابزاری برای تشدید رفتارهای هیجانی تبدیل شود.
انواع استراتژی مارتینگل در معاملات
مارتینگل تنها به روش کلاسیک دو برابر کردن حجم محدود نمیشود. برخی معاملهگران نسخههای تعدیلشده آن را نیز بررسی میکنند.
مارتینگل کلاسیک (Classic Martingale)
در این روش، حجم معامله پس از هر زیان دو برابر میشود و پس از نخستین سود به مقدار اولیه بازمیگردد.
ویژگی اصلی این مدل، سرعت بالای افزایش حجم و امکان جبران زیانهای قبلی در شرایط فرضی سود و زیان برابر است.
مارتینگل تعدیلشده (Modified Martingale)
در این مدل، بهجای دو برابر کردن حجم، از ضریب کوچکتری مانند ۱.۵ استفاده میشود.
این تغییر سرعت رشد حجم معاملات را کاهش میدهد، اما همچنان ممکن است ریسک تجمعی را افزایش دهد. همچنین یک معامله برنده الزاماً تمام زیانهای مراحل قبلی را جبران نمیکند.
مارتینگل مبتنی بر میانگین کم کردن
در برخی سیستمهای فارکس، معاملهگر پس از حرکت قیمت برخلاف موقعیت اولیه، معاملات جدیدی در همان جهت باز میکند.
هدف این است که میانگین قیمت ورود تغییر کند و در صورت بازگشت قیمت، مجموعه معاملات با سود بسته شود.
این رویکرد با مارتینگل کلاسیک که معاملات زیانده در آن بسته میشوند، تفاوت دارد.
در مدل میانگینگیری، زیان شناور موقعیتهای قبلی میتواند همزمان با افزایش حجم کل معاملات بیشتر شود. در نتیجه، حتی اگر میانگین قیمت ورود به قیمت بازار نزدیکتر شده باشد، خطر زیان سنگین همچنان وجود دارد.
تفاوت مارتینگل و آنتیمارتینگل چیست؟
آنتیمارتینگل (Anti-Martingale) که با عنوان مارتینگل معکوس نیز شناخته میشود، از منطق متفاوتی برای مدیریت حجم استفاده میکند.
در این سیستم، معاملهگر بهجای افزایش حجم پس از زیان، معمولاً حجم معاملات را پس از موفقیت افزایش داده و پس از شکست کاهش میدهد.
| ویژگی | مارتینگل | آنتیمارتینگل |
|---|---|---|
| افزایش حجم | پس از زیان | پس از سود |
| هدف اصلی | جبران زیانهای قبلی | بهرهگیری از دورههای سودآور |
| رفتار پس از ضرر | افزایش ریسک معامله بعدی | کاهش ریسک معامله بعدی |
| خطر اصلی | رشد شدید زیان در دورههای شکست | بازپسدادن سود در زمان تغییر شرایط |
| منطق مدیریت سرمایه | افزایش مواجهه با ریسک پس از زیان | افزایش مواجهه با ریسک پس از موفقیت |
هیچیک از این دو روش بهتنهایی مزیت آماری در پیشبینی بازار ایجاد نمیکنند.
تفاوت اصلی آنها در نحوه توزیع ریسک و تغییر اندازه موقعیتها در طول زمان است.
تفاوت مارتینگل با استراتژی گرید (Grid Trading)
مارتینگل و گرید دو مفهوم مرتبط اما متفاوت هستند.
در استراتژی گرید، معاملهگر سفارشهای خرید یا فروش را در سطوح قیمتی مشخص قرار میدهد. فاصله این سفارشها معمولاً بر اساس پیپ، درصد تغییر قیمت یا محدوده نوسان بازار تعیین میشود.
اما مارتینگل بر افزایش حجم معاملات پس از زیان تمرکز دارد.
یک سیستم گرید میتواند با حجم ثابت اجرا شود یا از منطق افزایش حجم استفاده کند. بنابراین تمام استراتژیهای گرید، مارتینگل محسوب نمیشوند.
همچنین استفاده همزمان از گرید و مارتینگل میتواند ریسک تجمعی معاملات را افزایش دهد؛ بهویژه در شرایطی که بازار وارد یک روند قوی و طولانیمدت شود.
آیا ربات مارتینگل در فارکس سودآور است؟
بخشی از محبوبیت مارتینگل به استفاده از آن در رباتهای معاملاتی و اکسپرتهای متاتریدر مربوط میشود.
این رباتها میتوانند بر اساس تنظیمات از پیش تعیینشده، حجم معاملات را افزایش دهند، سفارشهای جدید ثبت کنند و پس از رسیدن به سود هدف، چرخه معاملاتی را از ابتدا آغاز کنند.
با این حال، خودکارسازی یک استراتژی، خطرات ساختاری آن را از بین نمیبرد.
برخی رباتهای مارتینگل ممکن است در بکتستهای کوتاهمدت، نرخ موفقیت بالا و منحنی سود نسبتاً یکنواختی نشان دهند. اما عملکرد گذشته، بهخصوص در صورت نبود دورههای رونددار شدید در دادههای آزمایشی، ممکن است ریسک واقعی سیستم را منعکس نکند.
برای ارزیابی چنین سیستمهایی، تنها بررسی سود خالص کافی نیست. حداکثر افت سرمایه (Maximum Drawdown)، بیشترین حجم همزمان، مارجین موردنیاز، هزینههای معاملاتی و عملکرد در شرایط غیرعادی بازار نیز باید بررسی شوند.
نرخ برد بالا، بهتنهایی نشانه سودآوری پایدار یک ربات مارتینگل نیست.
آیا استراتژی مارتینگل برای معاملات طلا مناسب است؟
نماد طلا یا XAU/USD به دلیل نوسانات قابل توجه، یکی از بازارهایی است که برخی معاملهگران در آن از سیستمهای میانگینگیری و مارتینگل استفاده میکنند.
اما همین ویژگی میتواند ریسک اجرای این روش را افزایش دهد.
قیمت طلا ممکن است تحت تأثیر دادههای تورمی آمریکا، تصمیمات نرخ بهره فدرال رزرو، تغییرات بازده اوراق خزانهداری و تحولات ژئوپلیتیک وارد روندهای قدرتمند شود.
در چنین شرایطی، اتکا به بازگشت سریع قیمت میتواند به افزایش زیان شناور و فشار مارجین منجر شود.
بنابراین استفاده از مارتینگل در طلا بدون بررسی سناریوهای نوسان شدید، فاصله توقف معاملات و سقف زیان قابل تحمل، ریسک قابل توجهی به همراه دارد.
چگونه ریسک مارتینگل را ارزیابی کنیم؟
از آنجا که مهمترین مشکل مارتینگل به رشد حجم و زیان تجمعی مربوط است، پیش از بررسی عملکرد هر سیستم مبتنی بر این روش باید چند متغیر مشخص شوند.
اول، حداکثر تعداد مراحل افزایش حجم. ادامه نامحدود مارتینگل با سرمایه محدود امکانپذیر نیست. تعیین سقف مراحل، زیان را محدودتر میکند؛ اما به این معناست که در برخی چرخهها امکان جبران کامل زیان وجود نخواهد داشت.
دوم، حداکثر زیان قابل تحمل حساب. میزان زیان احتمالی باید برای کل چرخه معاملات محاسبه شود، نه صرفاً معامله ابتدایی.
سوم، شرایط واقعی بروکر. سطح مارجین کال، استاپ اوت، محدودیت حجم سفارش، اسپرد و کیفیت اجرای معاملات در نتیجه نهایی تأثیر مستقیم دارند.
چهارم، آزمایش در سناریوهای نامطلوب. یک ارزیابی معتبر باید دورههایی با روندهای طولانی، افزایش اسپرد، اسلیپیج و افت نقدشوندگی را نیز شامل شود.
این بررسیها میتوانند ریسک را شفافتر کنند، اما مارتینگل را به یک سیستم بدون خطر تبدیل نمیکنند.
نقش انتخاب بروکر در معاملات مبتنی بر مارتینگل
انتخاب بروکر نمیتواند ضعف ریاضی استراتژی مارتینگل را برطرف کند؛ با این حال، شرایط معاملاتی بروکر بر میزان هزینهها و نحوه مدیریت موقعیتهای باز تأثیرگذار است.
معاملهگران باید پیش از انتخاب حساب معاملاتی، ساختار اسپرد و کمیسیون، میزان لوریج، سطح استاپ اوت و شرایط اجرای سفارش را بررسی کنند.
همچنین مقررات بروکر درباره استفاده از اکسپرتهای معاملاتی، معاملات خودکار و محدودیت حجم سفارش اهمیت دارد.
برای آشنایی بیشتر با ساختار هزینههای معاملاتی، مطالعه مقاله حساب ECN چیست؟ در سایت بروکرفارسی میتواند مفید باشد.
همچنین از طریق بخش بررسی و مقایسه بروکرهای فارکس میتوان اطلاعات مربوط به حسابها و ویژگیهای بروکرهای مختلف را بررسی کرد.
نکته اساسی این است که کیفیت اجرای معاملات و اعتبار بروکر، جایگزین مدیریت ریسک مناسب نمیشوند.
جمعبندی؛ آیا مارتینگل استراتژی مناسبی برای معاملهگران است؟
مارتینگل یکی از شناختهشدهترین روشهای افزایش حجم معاملات پس از زیان است. جذابیت اصلی این سیستم در امکان جبران چند معامله ناموفق با یک معامله سودآور نهفته است.
با این حال، این ویژگی به مجموعهای از فرضیات وابسته است که در بازار واقعی همواره برقرار نیستند.
سرمایه محدود، هزینههای معاملاتی، تغییر شرایط بازار، نوسانات شدید و محدودیت مارجین میتوانند مانع ادامه چرخه جبران زیان شوند.
از منظر مدیریت سرمایه، مسئله اصلی مارتینگل این است که معاملهگر برای دستیابی به سودی نسبتاً محدود، ممکن است مجبور شود ریسک بسیار بزرگی را بپذیرد.
به همین دلیل، افزایش احتمال پایان یافتن یک چرخه با سود، الزاماً به معنای افزایش سودآوری بلندمدت یا کاهش احتمال نابودی حساب نیست.
در نهایت، معاملهگران بهتر است پیش از استفاده از هر سیستم افزایش حجم، مزیت آماری استراتژی اصلی، حداکثر افت سرمایه و توانایی تحمل زیان را بهصورت مستقل ارزیابی کنند.
سؤالات متداول درباره مارتینگل در فارکس
آیا استراتژی مارتینگل همیشه سودآور است؟
خیر. در مدل نظری، یک معامله سودآور با حجم کافی میتواند زیانهای قبلی را جبران کند؛ اما در معاملات واقعی، محدودیت سرمایه، مارجین و هزینههای معاملاتی ممکن است مانع دستیابی به این نتیجه شوند.
آیا با مارتینگل میتوان ضرر معاملات قبلی را جبران کرد؟
در برخی شرایط بله. اگر معاملات با نسبت سود به زیان متقارن و حجمهای دوبرابری اجرا شوند، یک معامله موفق میتواند زیانهای قبلی را جبران کند. با این حال، وقوع این معامله پیش از تمام شدن ظرفیت مالی حساب تضمینشده نیست.
آیا مارتینگل برای حسابهای کوچک مناسب است؟
حسابهای کوچک معمولاً ظرفیت محدودتری برای تحمل مراحل متوالی افزایش حجم دارند. به همین دلیل، مارتینگل کلاسیک میتواند برای معاملهگران با سرمایه محدود بسیار پرریسک باشد.
تفاوت مارتینگل و میانگین کم کردن چیست؟
در مارتینگل کلاسیک، معاملات زیانده بسته میشوند و حجم معامله بعدی افزایش مییابد. در میانگین کم کردن، معاملهگر معمولاً موقعیتهای قبلی را باز نگه میدارد و سفارشهای جدیدی اضافه میکند تا میانگین قیمت ورود تغییر کند.
آیا استفاده از مارتینگل در پراپ تریدینگ مجاز است؟
این موضوع به قوانین شرکت پراپ بستگی دارد. برخی شرکتها محدودیتهایی برای افزایش حجم، استراتژیهای گرید، اکسپرتها یا حداکثر افت سرمایه در نظر میگیرند. پیش از اجرای هر سیستم، شرایط قرارداد و قوانین مدیریت ریسک شرکت باید بررسی شوند.
آیا آنتیمارتینگل از مارتینگل بهتر است؟
آنتیمارتینگل از نظر نحوه توزیع ریسک متفاوت است، زیرا افزایش حجم معمولاً پس از سود انجام میشود. با این حال، برتری آن به شرایط بازار، استراتژی ورود و خروج و قوانین مدیریت سرمایه بستگی دارد و سودآوری را تضمین نمیکند.
منابع و مطالعه بیشتر
این مقاله صرفاً با هدف آموزش و افزایش آگاهی معاملهگران تهیه شده و توصیه سرمایهگذاری یا پیشنهاد استفاده از یک استراتژی معاملاتی خاص محسوب نمیشود. معاملات اهرمی در بازارهای مالی با ریسک قابل توجه از دست رفتن سرمایه همراه هستند.